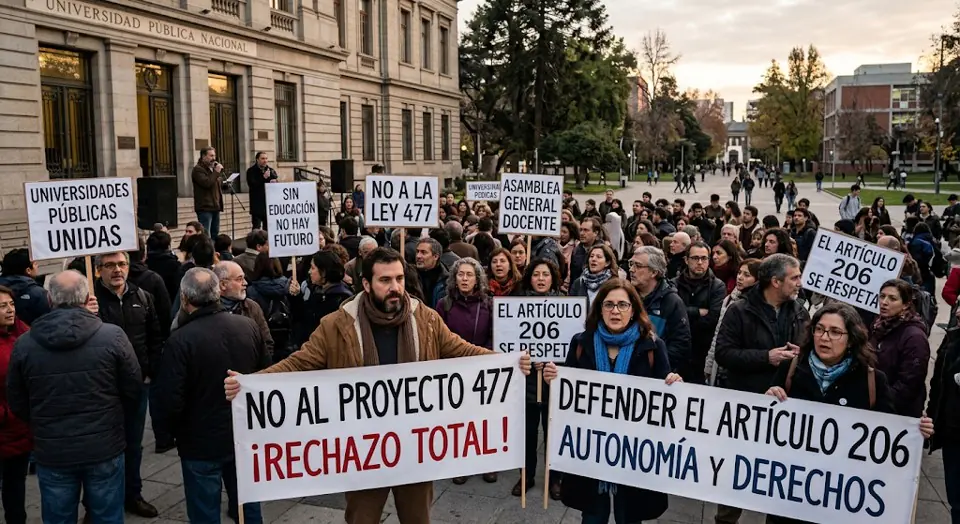
Nov 3/26 Con la propuesta reforma tributaria del gobierno de De la Espriella se busca terminar con mas de 40 años de beneficio que tenían rectores y docentes del SUE en su salario.
Una iniciativa parecida, en el gobierno Duque, fue el detonante del Paro Nacional Universitario en 2018.
El Proyecto de Ley 477, de 2026, radicado el 29 de octubre por el Ministerio de Hacienda como parte del paquete de Rescate Económico y Fiscal, incluye en su artículo 106 la derogación de los numerales 7 y 9 del artículo 206 del Estatuto Tributario.
¿Qué significa esto?
Para rectores y profesores de universidades públicas, la consecuencia directa es que el 50 % por ciento de su salario que hoy no paga impuesto de renta pasaría a ser gravable: es decir, que dejarían de recibir, en la práctica, entre trescientos y quinientos mil pesos al mes, en el caso de los docentes que, por ejemplo, tienen un salario de diez millones de pesos al mes.
Con esto, el gobierno estima recaudar adicionalmente unos 261 mil millones de pesos en 2028, en una estrategia que combina recortes de gasto público con ajustes tributarios para estabilizar las finanzas del Estado.
Un beneficio existente desde hace 40 años
El numeral 9, vigente desde la Ley 75 de 1986, permite a los rectores y profesores de universidades públicas excluir del impuesto de renta hasta el 50 % de su salario como gastos de representación.
La DIAN ha precisado que esa base se calcula solo sobre el salario estricto según la Ley cuarta de 1992, y no sobre primas ni otros pagos laborales, y se toma del renglón 36 del formulario 220.
El numeral 7 concede el mismo cincuenta por ciento a magistrados de tribunales, fiscales y procuradores judiciales, y el 25 % a los jueces de la República.
La derogación no toca los salarios ni las prestaciones: el sueldo nominal se mantiene. Lo que cambia es el tratamiento tributario. Ese 50 % que hoy no paga renta pasa a ser renta gravable normal, y el profesor o rector queda sometido a las mismas reglas que cualquier trabajador, con el agravante de que el tope general de rentas exentas y deducciones baja de 1340 a 1180 UVT anuales.
Tercer intento
No es la primera vez que esto se presenta en el panorama.
En 2016, la Ley 1819, del gobierno Santos, no derogó el beneficio, pero al limitar las rentas exentas al 40 % del ingreso neto, el 50 % de gastos de representación dejó de caber en el tope y se volvió inaplicable en la práctica.
En el caso más conocido, profesores de la Universidad de Antioquia pasaron de tributar 1 ó 1.5 salarios al año a declarar 2 ó 3 salarios mínimos anuales: un alza de hasta el 800 %según sus cálculos.
El 3 de septiembre de 2018, El Observatorio de la Universidad Colombiana publicó Aumento en declaración de renta, germen de la protesta de los profesores universitarios, en donde se registró cómo las asambleas y movilizaciones que se dieron entonces se debían en gran medida al impacto negativo en las declaraciones de renta tras la reforma. Entonces, con Duque recién posesionado como presidente, esa molestia fue el germen del Paro Universitario Nacional, que se dio entre el 10 de octubre y el 16 de diciembre. Las causas centrales de la protesta eran la desfinanciación de la educación superior pública, el programa Ser Pilo Paga y la Ley 1911 (que creó el Sistema de Financiación Contingente al Ingreso), entre otros, pero el considerado agravio tributario a los docentes fue el detonante emocional.
Ese mismo años, en diciembre, se cayó la propuesta de gravar a los docentes. El propio Observatorio lo confirmó el veinticuatro de diciembre de ese año en Profesores y rectores recuperan beneficio tributario de exención en renta.
La derogación de la Ley 1953, o Ley de Financiamiento, solo produjo efectos durante el año gravable 2019.
¿Eliminar el beneficio completamente?
Ahora el intento es más frontal: eliminar el beneficio por completo.
Y esto se suma la promesa de De la Espriella, hecha en julio en Medellín, de derogar el Decreto 1279 de 2002, sobre el régimen de puntos salariales.
Si estos anuncios se cumplen, el sector perdería en dos frentes.
Así serían los descuentos (un ejemplo)
De aprobarse la iniciativa, por ejemplo un profesor de tiempo completo con salario de 10 millones mensuales, recibiría 120 al año.
Actualmente, la mitad de ese valor (60 millones) está exenta de gastos de representación, y el 25 % del total (es decir, 30 millones), también está exento, aunque el tope del 40 % lo recorta a 48 millones. Esto es, la base gravable queda en: setenta y dos millones.
Con la ley nueva, solo queda el 25 % (los 30 millones) dentro del tope de 630 UVT, con lo que la base gravable sube de 72 a 90 millones. Es decir, 18 millones más. Esto representaría un aumento de entre 3.5 y 6 millones extra anuales, o entre 300 y 500 mil pesos demás al mes.
El riesgo social
El golpe no es solo financiero: es simbólico, cuatro décadas años de reconocimiento del trabajo docente golpeados.
El precedente de 2018 permite sospechar el posible guión que se daría: asambleas (foto generada con IA), consejos superiores, presión en el Congreso y, si el clima acompaña, movilización conjunta de profesores y estudiantes, la alianza que le costó a Duque un acuerdo de 4.5 billones.